
※筆者はFP3級を保有しています。本記事は、家計管理に関する一般的な考え方と筆者自身の経験をもとに作成しています。実際の手取り額、利用できるローン金利、税金、保険料などは、世帯や車種、契約条件によって異なります。
「子どもが生まれたから、そろそろ車を買い替えたい」
そう思って調べると、「車の価格は年収の半分まで」という目安を目にすることがあります。
たしかに、年収に一定の割合を掛ける方法は、最初に比較する価格帯を考えるには便利です。しかし、同じ世帯年収500万円でも、住宅ローンがある家庭とない家庭、子どもが1人の家庭と3人の家庭では、無理なく払える金額が大きく異なります。
車は、買った後にも税金、保険、ガソリン、駐車場、車検、整備、タイヤ交換などの費用が続きます。車両価格だけを見て決めると、「ローンは払えるのに貯金ができない」という事態になりかねません。
そこでこの記事では、世帯年収400万~800万円の車予算を比較用の目安として示したうえで、実際の手取りと支出から、自分の家庭に合った購入上限を逆算する方法を解説します。
この記事で目指すのは、「ローン審査に通る金額」ではありません。
購入後も教育費や貯蓄を守りながら、家族が安心して乗り続けられる金額です。
先に結論|車の予算は年収ではなく家計から逆算する
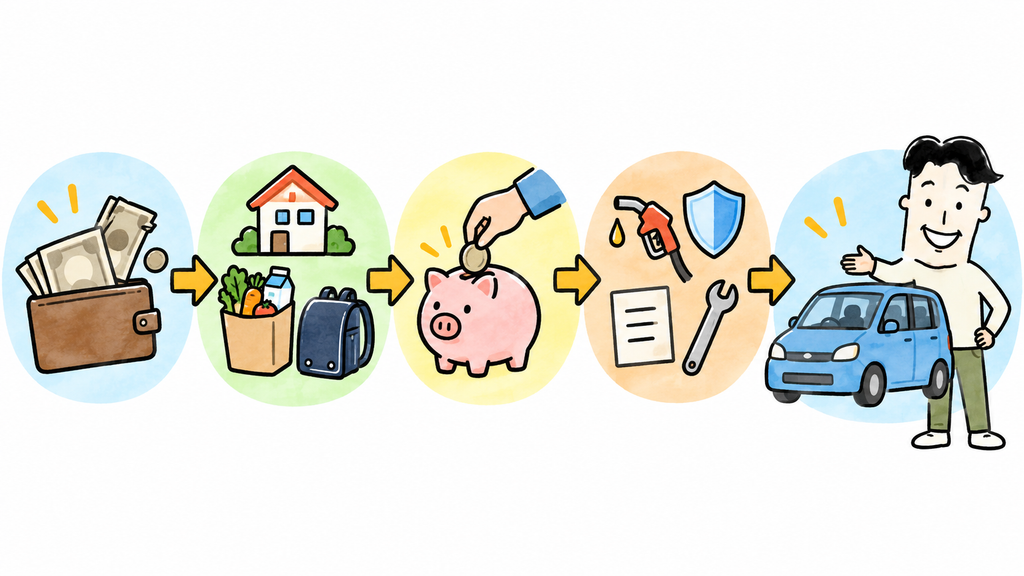
車の予算は、次の順番で決めます。
- 直近12か月の実際の手取りを確認する
- 住宅費、生活費、教育費、ほかの返済を差し引く
- 毎月確保したい貯蓄額を差し引く
- 車の維持費を月額に直して差し引く
- 残った金額からローン返済額を決める
「年収の半分」は候補価格を探すための目安の一つであり、購入してよい金額を保証する基準ではありません。
| 世帯年収 | 最初に比較する車両価格の目安 |
|---|---|
| 400万円 | 120万~200万円 |
| 500万円 | 150万~250万円 |
| 600万円 | 180万~300万円 |
| 700万円 | 210万~350万円 |
| 800万円 | 240万~400万円 |
※上記は世帯年収の30~50%を使った、当サイト独自の比較用目安です。国や金融機関、FP団体が定めた安全基準ではありません。また、登録諸費用、オプション、ローン金利などは別に必要です。
住宅費や教育費が大きい、ほかに借入れがある、車を2台所有する、収入の変動が大きい家庭は、表の下限またはそれ以下から検討してください。
反対に、生活防衛資金があり、購入後も必要な貯蓄を続けられ、ほかの借入れが少ない家庭では、上限側も比較候補になります。
最終的な購入上限は、この表ではなく、後ほど紹介する家計計算で決めましょう。
車の予算を年収だけで決めてはいけない理由
「年収の半分」は絶対的なルールではない
世帯年収500万円なら250万円、800万円なら400万円。この計算は簡単ですが、年収しか見ていません。
実際の家計には、次のような違いがあります。
・家賃や住宅ローンの金額
・子どもの人数と年齢
・保育料、学費、塾や習い事の費用
・奨学金やカードローンなど、ほかの返済
・車が1台必要か、2台必要か
・駐車場が無料か、月2万円かかるか
・共働きを今後も続けられるか
・毎月いくら貯蓄したいか
年収が同じでも、これらの条件が違えば、車に使える金額も変わります。
したがって「年収の半分」は、検索する車の価格帯を大まかに絞るための入口として使い、最終判断には使わないのが現実的です。
ローン審査に通る金額と、無理なく返せる金額は違う
金融機関の審査で借りられる金額が、その家庭にとって安全な金額とは限りません。
審査では年収や勤続年数、信用情報、ほかの借入れなどが確認されます。一方、家庭ごとに異なる将来の教育費、旅行やレジャーの希望、必要な貯蓄額まで、すべて代わりに決めてくれるわけではありません。
住宅金融支援機構の「フラット35」借入可能額シミュレーションでも、自動車ローン、教育ローン、カードローンなどの返済を入力する仕組みになっています。車のローンは、将来の住宅ローン計画にも影響する可能性があります。
借りられる上限ではなく、生活と貯蓄を守りながら返せる上限を、自分の家計から決めることが重要です。
世帯年収別の車予算目安
ここからは、世帯年収400万~800万円について、比較を始める価格帯の考え方を説明します。
ただし、以下の金額は「この範囲なら必ず安全」という意味ではありません。必ず実際の手取りと支出を使って調整してください。
世帯年収400万円|120万~200万円から比較
世帯年収400万円では、中古の軽自動車やコンパクトカーを含め、120万~200万円程度から比較を始めると選択肢を整理しやすくなります。
住宅費や保育料が高い家庭、車が2台必要な家庭では、新車価格だけで判断せず、状態のよい中古車も候補に入れましょう。
スライドドアや広い室内が必要でも、必ずしも大型ミニバンである必要はありません。普段の乗車人数、チャイルドシートの数、ベビーカーの大きさを実車で確認し、必要十分なサイズを選ぶことが家計防衛につながります。
世帯年収500万円|150万~250万円から比較
世帯年収500万円では、軽自動車、コンパクトカー、中古のコンパクトミニバンなど、150万~250万円程度が比較の入口になります。
ただし、新車の車両価格が250万円以内でも、オプションや登録諸費用を加えると支払総額が大きくなることがあります。商談では車両本体価格ではなく、必ず「最終的な支払総額」を確認してください。
住宅購入や2人目、3人目の出産を予定している場合は、将来増える支出も先に見込んでおきましょう。
世帯年収600万円|180万~300万円から比較
世帯年収600万円では、新車のコンパクトカーやコンパクトミニバン、中古のミドルサイズミニバンなど、180万~300万円程度から比較できます。
選択肢が広がる一方で、上位グレード、メーカーオプション、コーティング、メンテナンスパックを追加していくと、当初の予算を超えやすい価格帯でもあります。
商談前に「支払総額の上限」と「月々の返済上限」の両方を決めておきましょう。
世帯年収700万円|210万~350万円から比較
世帯年収700万円では、コンパクトミニバンや一部のミドルサイズミニバン、SUVなども比較しやすくなります。
ただし、年収が上がっても、住宅ローンや教育費が増えていれば自由に使えるお金が増えているとは限りません。特に中学、高校、大学への進学が近い家庭は、現在の支出ではなく数年後の支出を想定して判断する必要があります。
世帯年収800万円|240万~400万円から比較
世帯年収800万円では幅広い車が候補になりますが、「年収が高いから400万円の車でも問題ない」とは限りません。
税金や社会保険料を差し引いた手取り、住宅ローン、私立学校の学費、習い事、老後資金などによっては、250万~300万円程度に抑えた方が安心できる家庭もあります。
年収の高さを購入理由にするのではなく、購入後も希望する貯蓄額を確保できるかを基準にしましょう。
家計から車予算を逆算する5ステップ
ステップ1|直近12か月の実際の手取りを確認する
手取りを年収から推測するのではなく、直近12か月に銀行口座へ実際に振り込まれた給与と賞与の合計を確認し、12で割ります。
毎月の平均手取り=直近12か月の手取り収入合計÷12
残業代や賞与が大きく変動する家庭は、低い月の収入を基準にするか、賞与を含めずに計算すると安全性が高まります。
ステップ2|車以外の支出を確認する
家計簿や銀行・カードの明細から、次の支出を月額で集計します。
・家賃または住宅ローン
・食費と日用品
・水道光熱費
・通信費
・保険料
・保育料、学費、習い事
・医療費
・ほかのローン返済
・レジャー、被服、交際費
年払いの費用は12で割り、毎月の支出として扱いましょう。
ステップ3|先取りする貯蓄額と予備費を決める
車を買った後も、教育費、住宅修繕、老後資金などの準備は続きます。
「余ったら貯金する」ではなく、毎月確保したい貯蓄額を最初に差し引きます。さらに、医療費や家電の故障などに対応するための予備費も残します。
ステップ4|車の維持費を月額に直す
税金、車検、タイヤなどの年単位で発生する費用も12で割り、月額として計算します。
維持費を入れずにローン返済額を決めると、車検や保険更新の月に家計が赤字になりやすいため注意してください。
ステップ5|残った金額からローン返済上限を決める
毎月の車関連費に使える金額
=毎月の平均手取り
-車以外の生活費
-毎月確保する貯蓄
-予備費
毎月のローン返済上限
=毎月の車関連費に使える金額
-車の維持費月額
この計算結果がマイナスになる場合は、車両価格を下げるだけではなく、車の保有方法や台数そのものを見直す必要があります。
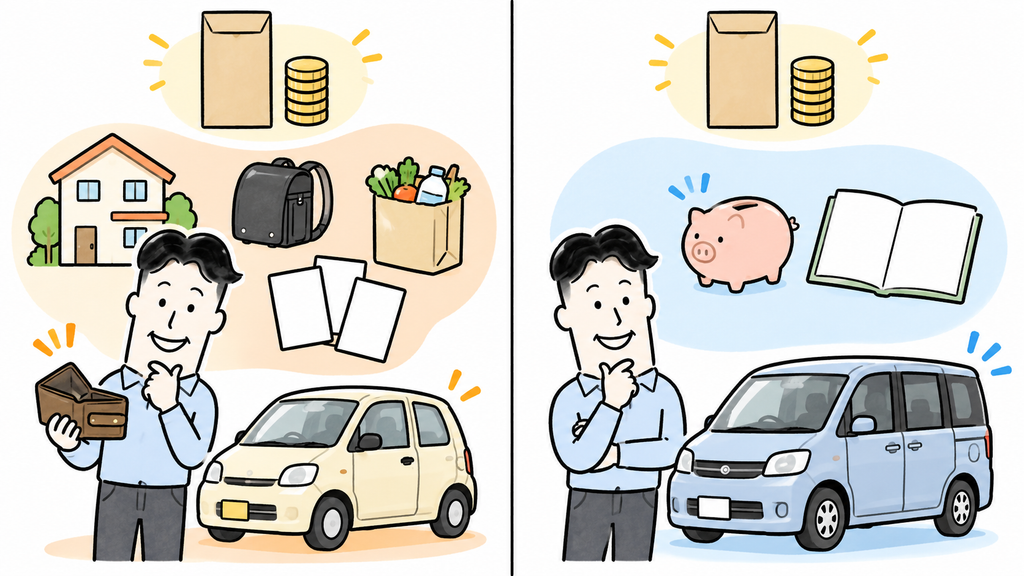
同じ世帯年収500万円でも、車予算はこれだけ変わる
ここでは、毎月の平均手取りを33万円と仮定します。説明用の例であり、世帯年収500万円の手取りが必ず33万円になるという意味ではありません。
A家庭|住宅費や教育費が大きい場合
車以外の支出:23万円
毎月の貯蓄:5万円
予備費:2万円
車に使える総額:3万円
車の維持費:2万円
ローン返済上限:1万円
金利年2%、7年返済、ボーナス払いなしと仮定すると、月1万円で借りられる元金は概算で約78万円です。
頭金が50万円ある場合、単純合計では128万円ですが、ここから登録諸費用なども支払う必要があります。車両本体価格は128万円より低く設定する必要があります。
B家庭|車以外の支出を抑えられている場合
車以外の支出:21万円
毎月の貯蓄:5万円
予備費:2万円
車に使える総額:5万円
車の維持費:2万円
ローン返済上限:3万円
同じ条件なら、借入元金の概算は約235万円です。
同じ世帯年収でも、毎月2万円の支出差によって、ローン元金の目安には約157万円の差が生まれます。
だからこそ、年収別の表だけで車を決めず、自分の家庭の支出を使って計算する必要があります。
※借入額は元利均等返済の概算です。実際の借入可能額、金利、手数料、保証料は金融機関や審査結果によって異なります。
車を購入した後にかかる維持費
車予算を決めるときは、車両価格とローン以外に、次の費用を見込んでおきます。
| 費用項目 | 計算方法 |
|---|---|
| ガソリン代 | 年間走行距離÷想定実燃費×ガソリン単価 |
| 駐車場代 | 月額×12 |
| 任意保険 | 実際の見積額または現在の契約額 |
| 自動車税(種別割) | 排気量、初度登録年月、用途などから確認 |
| 軽自動車税(種別割) | 自治体の案内で確認 |
| 自動車重量税 | 車検証情報、車両重量、経過年数、エコカー区分から確認 |
| 自賠責保険 | 契約期間に応じた保険料を確認 |
| 車検・整備 | 見積額を次の車検までの月数で割る |
| タイヤ | 交換費用÷使用予定年数 |
| 消耗品 | オイル、バッテリー、ワイパーなどの年間予算 |
ガソリン代の計算例
年間走行距離が10,000km、想定する実燃費が15km/L、ガソリン価格が1Lあたり170円の場合は、次の計算になります。
10,000km÷15km/L×170円=約113,333円/年
月額では約9,444円です。
カタログのWLTCモード燃費と実際の燃費は、道路状況、運転方法、季節、エアコンの使用などによって差が出ます。現在の車の実燃費や、実際の利用に近い条件を使って計算しましょう。
税金は車種名だけで決めつけない
自動車税(種別割)は排気量だけでなく、初度登録年月や環境性能、一定年数の経過などによっても扱いが異なる場合があります。
たとえば自家用乗用車で2019年10月1日以後に初回新規登録された車は、総排気量1L超~1.5L以下が年30,500円、1.5L超~2L以下が年36,000円です。それ以前に登録された車とは税額が異なります。
また、自動車重量税は車両重量、経過年数、エコカー区分などで変わります。購入候補の車検証情報や公式照会サービスを使って確認してください。
ローン100万円あたりの月々の返済額
ローンは「月々払えるか」だけでなく、元金、金利、返済期間、総返済額を確認します。
| 借入条件 | 月々の返済額 | 総返済額 |
|---|---|---|
| 年2%・5年 | 約17,528円 | 約1,051,700円 |
| 年2%・7年 | 約12,767円 | 約1,072,500円 |
| 年3%・5年 | 約17,969円 | 約1,078,100円 |
| 年3%・7年 | 約13,213円 | 約1,109,900円 |
| 年5%・5年 | 約18,871円 | 約1,132,300円 |
| 年5%・7年 | 約14,134円 | 約1,187,200円 |
※100万円を元利均等返済で借り、ボーナス払いを利用しない場合の概算です。端数処理などにより実際の返済額とは異なります。金融機関所定の手数料や保証料が加わる場合もあります。
借入額が200万円なら表の金額のおよそ2倍、300万円ならおよそ3倍が目安です。
返済期間を延ばすと月額は下がりますが、支払う利息は増え、車の価値が下がった後も返済が残る可能性があります。月額だけを下げる目的で返済期間を長くしすぎないようにしましょう。
現金一括・マイカーローン・残価設定ローンの違い
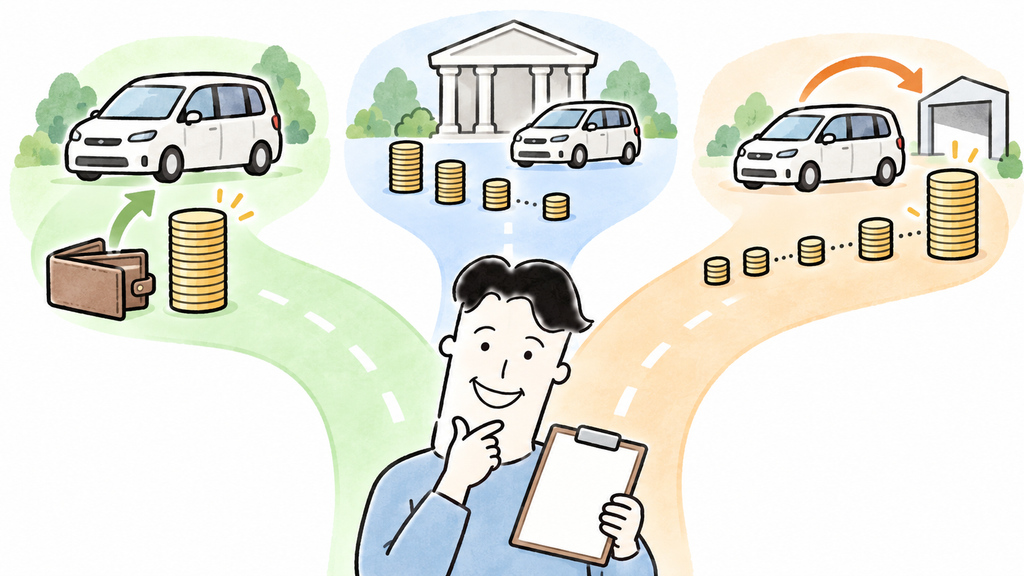
現金一括払い
利息がかからず、毎月の返済もありません。一方、購入によって手元資金が減り、病気、休職、家電の故障などへの備えが不足する場合があります。
一括で払える場合でも、購入後に必要な生活防衛資金を残せるか確認してください。
マイカーローン
手元資金を残しながら購入できるのが利点です。ただし、適用金利、手数料、保証料、繰上返済の条件は金融機関によって異なります。
ディーラーで提示された月額だけで決めず、複数の条件で総返済額を比較しましょう。
残価設定ローン
車両価格の一部を最終回の支払いとして据え置くため、通常のローンより月々の支払いを低く見せやすい仕組みです。
ただし、契約終了時には、返却、乗り換え、買取り、再ローンなどを選ぶことになります。走行距離や車両状態に条件が設けられている場合もあります。
子どもが乗る車は、シートの汚れや内装の傷が起こりやすいため、返却条件まで確認してから判断してください。
車の予算を下げた方がよい家庭の特徴
次のうち一つでも当てはまる場合は、年収別目安の下限またはそれ以下から検討しましょう。
- 生活費の3~6か月分を目安とする予備資金を用意できていない
- 車を買うと毎月の貯蓄を続けられない
- ボーナス払いがないと返済できない
- 住宅ローン以外の借入れがある
- 数年以内に住宅購入や進学を予定している
- 近いうちに育休や時短勤務で収入が減る可能性がある
- 車を2台維持する必要がある
- 駐車場代を予算に入れていない
- 税金、保険、車検を月割りで積み立てられない
- 高い下取り額や売却額を前提にしている
- 収入が減った場合の返済方法を説明できない
購入後も貯蓄を継続できるかどうかを、車両価格より先に確認することが大切です。
予算が決まった後のファミリーカー選び
購入上限が決まったら、次は「家族に必要な機能」で候補を絞ります。
確認したい項目は次のとおりです。
・普段乗る人数
・3列目を使う回数
・チャイルドシートの数と設置位置
・ベビーカーを載せた状態の荷室
・スライドドアの必要性
・自宅や保育園の駐車場サイズ
・年間走行距離
・高速道路や雪道を走る頻度
・夫婦のどちらが主に運転するか
「子どもがいるからミニバン」と決めつけず、普段の使い方で選びましょう。
子ども1~2人で3列目をほとんど使わない家庭なら、軽自動車、コンパクトカー、コンパクトミニバンで不足しない場合があります。
反対に、6人以上で乗る機会が多い、祖父母を頻繁に乗せる、大きな荷物を日常的に運ぶ家庭では、ミドルサイズミニバンの広さが役立ちます。
今の車がある場合は、売却見込額も確認する
現在乗っている車がある場合、その売却額は次の車の頭金として使えます。
ただし、売却額を高く見積もって購入予算を膨らませるのは危険です。まず家計から車の購入上限を計算し、その後で実際の査定額を予算に加えましょう。
ディーラーの下取りだけで決めず、ほかの査定方法と比較すると、現在の車のおおよその市場価値を判断しやすくなります。
まとめ|「買える車」ではなく、安心して乗り続けられる車を選ぶ
世帯年収の30~50%は、比較する車の価格帯を決めるための目安として利用できます。しかし、「年収の半分までなら買っても大丈夫」という意味ではありません。
無理のない車予算は、次の順番で確認します。
- 直近12か月の実際の手取りを計算する
- 住宅費、生活費、教育費、ほかの返済を確認する
- 毎月確保したい貯蓄額と予備費を差し引く
- 税金、保険、燃料、駐車場などの維持費を月割りする
- 残った金額からローン返済上限を決める
- 頭金と無理なく返せる借入額から、支払総額の上限を決める
年収が高くても固定費が大きければ、車の予算を抑える必要があります。一方、年収だけを理由に、家族に必要な機能まで諦める必要もありません。
大切なのは、購入できる最も高い車を探すことではなく、購入後も教育費や貯蓄を守りながら、家族が安心して使い続けられる車を選ぶことです。


コメント